

日本:クロスボーダー収納代行と「代理受領」 ―令和7年改正資金決済法(2026年6月1日施行)への実務対応―
「クロスボーダー収納代行と「代理受領」―令和7年改正資金決済法(2026年6月1日施行)への実務対応―」に関するニューズレターを発行いたしました。こちらの内容は以下のPDFからもご覧いただけます。
→クロスボーダー収納代行と「代理受領」―令和7年改正資金決済法(2026年6月1日施行)への実務対応―
クロスボーダー収納代行と「代理受領」
―令和7年改正資金決済法(2026年6月1日施行)への実務対応―
2026年10月吉日
One Asia Lawyers 東京オフィス
2026年6月1日、資金決済に関する法律の一部を改正する法律(令和7年法律第66号。以下「改正法」といいます)が施行されました。これにより、国境をまたぐ収納代行(以下「クロスボーダー収納代行」といいます)は、原則として「為替取引」として扱われ、資金移動業の登録が必要となりました。関係する政令・内閣府令等も2026年5月に公布され、パブリックコメントに対する金融庁の回答も同月22日に公表されています(※1)。
これまで収納代行が規制の対象外とされてきた理由は、端的にいえば「代理受領権」があることを前提に、資金を代理受領した時点で債務が消滅することにあります。今回の改正は、これらにとどまらず、一定の要件を加重するものとなりました。本ニュースレターでは、その変化を確認したうえで、事業者が施行後に何をどのように確認すべきかをご説明します。経過措置により登録を受けずに業務を継続できるのは2026年11月30日までであり、それまでに登録申請を済ませる必要があります。
1 これまでの考え方 ― 代理受領権と「二重払いの危険」
そもそも、資金移動業とは、銀行等以外の者が為替取引を業として営むことをいい、為替取引については、法律上の定義がないものの、判例上、顧客から、隔地者間で直接現金を輸送せずに資金を移動する仕組みを利用して資金を移動することを内容とする依頼を受けて、これを引き受けること、又はこれを引き受けて遂行することとされています。
そして、収納代行とは、「受取人からの委託その他これに類する方法により、債務者等から弁済として資金を受け入れ、又は他の者に受け入れさせ、受取人等に当該資金を引き渡すことによって、債務者等から受取人等に当該資金を移動させる行為」をいいます。平たく言えば、代金の受取りを他者に代行させる仕組みのことで、コンビニエンスストアでの公共料金の支払や、運送業者が行う代金引換サービスがその例です。資金を移動させている点では送金と変わりませんが、実務上定着しており、議論はあるものの、従来から為替取引の規制の対象外として扱われてきました。2019年12月の金融審議会の報告書でも、①債権者が事業者や国・地方公共団体であり、かつ、②債務者が収納代行業者に支払った時点で弁済が終了し、二重払いの危険がないことが契約上明らかである収納代行については、為替取引の規制を適用する必要性は高くないと整理されています(※2)。
この②を支えている論拠が、債権者から収納代行業者に対する代理受領権の付与です。代理受領権が付与されていれば、債務者が収納代行事業者に支払った時点で弁済は完了し、その後に収納代行業者が破綻したとしても、債務者が二重に支払を求められることはありません。代理受領権は、収納代行を為替取引の規制の外に置くための実質的な根拠として機能してきたものといえます。
2 改正の経緯
以上に対し、改正法においては、クロスボーダー収納代行が原則として「為替取引」に該当するものと整理されました(改正法第2条の2第2号)。
クロスボーダー収納代行とは、収納代行のうち、日本と海外との間で資金が移動するものをいいます。海外の売主等に代わって国内の事業者が代金を受け取る場合が典型であり、この場合も受取人から代理受領権が付与されていることが多く、外形的な仕組みは国内の収納代行と変わりません(※3・7頁)。金融庁が事業者へのヒアリングにより把握した例として、次のものが挙げられています(※3・8頁)。
・取引仲介プラットフォーム(国内⇔国外) 自社が運営するプラットフォーム上で取引される代金を、売主やサービス提供者に代わって受け取るもの(例:宿泊予約サイト)
・海外ECに係る商品購入代行等(国内→国外) 衣類・雑貨・オンラインゲーム等の代金を売主に代わって受け取るもの、海外ECサイトでの購入代行の依頼を受けて国内の支払者から代金を受け取るもの
・決済代行(国外→国内) 各種決済手段に係る加盟店精算金の受取りを代行するもの
クロスボーダー取引が原則として為替取引の規制の対象となった理由としては、国内での収納代行と異なりクロスボーダー収納代行の場合には、代理受領権による二重払いの防止が十分に機能しないおそれがあるという点が挙げられます。具体的な事由として、金融庁は、複数の仲介者が介在するため代理受領権が適切に設定されていない場合があること、設定されていてもいずれの国の法律が適用されるかが明確でなく有効と認められるか不確実であること、支払人が海外での裁判対応を強いられるおそれがあることを指摘しています(※3・10頁)。金融審議会の報告(2025年1月22日)においても、代理受領権が付与されていても、いったん支払った資金の返金を求め得るかが明確でないといった意見が紹介されています(※4・9頁脚注32)。そもそも代理受領権が付与されていなければ、その行為は為替取引に該当します(※4・8頁脚注24)。そこで改正法は、銀行や資金移動業者が行う海外送金と実質的に同一の機能を果たすものについて、為替取引の規制を適用することとしました(※4・8頁)。
自社の事業がクロスボーダー収納代行に該当する場合はもちろん、上記のクロスボーダー収納代行の例に近いと思われる場合は、まず対象となり得るものとして確認を開始することが適切です。
なお、日本国内のみで完結する収納代行については、この考え方は改正後も変更されていません(※4・8頁脚注27)。
3 改正法で「為替取引」とされるクロスボーダー収納代行
改正法は、次の①から④までをすべて満たすクロスボーダー収納代行を「為替取引」に該当するものとしました(改正法2条の2柱書及び同条2号)。
① 受取人から委託を受け、又は金銭債権を譲り受ける等により
② 債務者等から弁済として資金を受け入れ、又は他の者に受け入れさせ
③ 受取人等に当該資金を引き渡すことにより、債務者等から受取人等へ資金を移動させ
④ その資金の移動が、日本から海外へ、又は海外から日本へ向かうものであること
「受取人」は金銭債権を有する者、「債務者等」は債務者又はその委託を受けて支払を行う者、「受取人等」は受取人又はその委託を受けて支払を受ける者をいいます。
①の委託には、複数の段階を経る委託(再委託)も含まれます。
④には内閣府令で定める例外があり、これが後記4の適用除外です。 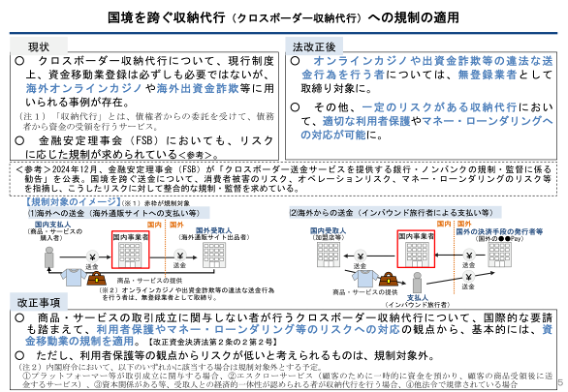
(※5・5頁)
実務上留意すべきは、この規定が代理受領権の有無を要件としていない点です。受取人から代理受領権が適切に付与されていても、国境をまたぐ資金の移動である以上、原則として為替取引に該当します。代理受領権があることは、もはや規制を免れるための十分な根拠とはなりません。
また、「日本から海外へ」といえるかは、当事者の所在地のみでは決まらない点にも留意が必要です。資金がどのように移動したかにより判断されるため、受取人も債務者も日本に所在する場合であっても、国内の銀行口座から海外の銀行口座へ資金を移動させれば、これに該当することがあります(事務ガイドライン(第三分冊:金融会社関係 14 資金移動業者関係。以下同じ)Ⅰ-2-2-1。※6)。逆に、事業者が海外に所在していても、その行為が日本国内で行われていれば資金決済法の適用を受けます(※7・No.2)。
さらに、「債務者等からの委託等により資金を移動させる行為は、資金決済法第2条の2が定める行為に該当しないと考えますが、為替取引に該当する可能性はあると考えます」と金融庁より回答されている点にも留意が必要です。つまり、改正法第2条の2柱書の文言からも明らかなとおり、受取人からの委託等により資金を移動させることが要件となっているため、債務者等からの委託等による場合には、同条柱書には該当しませんが、その場合には別途「為替取引」該当性を検討する必要があります。
4 適用除外
改正法2条の2第2号と移動業府令1条の3の関係は、原則、例外及び例外の例外の三段階で整理することができます。概要は以下の図のとおりです。
|
原則 |
国境をまたぐ収納代行に該当する(改正法2条の2柱書及び同条2号) |
|
|
▼ |
|
例外 |
移動業府令1条の3第1項1号~7号のいずれかに該当する行為 |
|
|
▼ |
|
例外の例外 |
移動業府令1条の3第2項1号~5号の「利用者の保護に欠けるおそれが大きい行為」 |
⑴ 適用除外となる類型
資金移動業者に関する内閣府令(以下「移動業府令」といいます)1条の3第1項は、改正法2条の2柱書及び同条2号に該当する行為であっても、次のいずれかに該当する場合には規制の対象外としています。事務ガイドライン及びパブリックコメント回答で示された留意点と併せて整理すると、次のとおりです。
|
条項 |
対象外となる類型 |
実務上の留意点 |
|
1号 |
銀行等又は資金移動業者に再委託して行う収納代行 |
銀行等・資金移動業者による資金の受入れが、その者が行う為替取引の支払の受領に該当することが必要。単に自社名義の口座に振り込ませるのみでは足りない(Ⅰ-2-2-2(1)) |
|
2号 |
エスクローサービスに伴う収納代行 |
受取人の反対給付に先立って又はこれと同時に資金を受け入れ、反対給付後に引き渡すもの |
|
3号 |
取引プラットフォームの提供者が行う収納代行 |
「契約の成立に不可欠な関与」が必要。売主を代理して売買契約を締結する、利用規約で取引成立条件を定める等が例で、決済手段の提供・商品の広告・顧客の紹介のみでは足りない(Ⅰ-2-2-2(3))。勧誘や条件交渉といった「媒介」にとどまる場合も該当しない可能性が高い(※8) |
|
4号 |
自己と同一の企業グループに属する者を受取人とする収納代行 |
親子関係のほか兄弟関係も含まれるとされる(※10)。規制を免れる目的で第三者から債権を譲り受けた場合等は適用されない(Ⅰ-2-2-2(4)) |
|
5号イ |
国際ブランドが行う第三者型前払式支払手段等の清算に伴う収納代行 |
対象となる国際ブランドは金融庁長官が告示で指定(Ⅰ-2-2-2(5)) |
|
5号ロ |
クレジットカード加盟店を受取人とする収納代行 |
カードで決済「可能である」取引であればよく、実際にカードで決済されたことは不要(Ⅰ-2-2-2(6)) |
|
5号ハ |
第三者型前払式支払手段の加盟店を受取人とする収納代行 |
第三者型前払式支払手段により決済「可能である」取引であればよい(Ⅰ-2-2-2(7)) |
|
6号 |
2号・3号の行為を行う者から委託等を受けて行う収納代行 |
委託元が2号・3号の適用除外に該当することが前提。受取人等へ直接引き渡すことも許容される |
|
7号 |
銀行等又は資金移動業者から委託等を受けて行う収納代行 |
― |
⑵ 適用除外とならない場合 ― 代理受領が意味を持つ場面
⑴に該当する行為であっても、「利用者の保護に欠けるおそれが大きい行為」に当たる場合は、適用除外とはならず、改正法2条の2に基づき「為替取引」に該当することとなります。「利用者の保護に欠けるおそれが大きい行為」とは、オンラインカジノの賭金の送金等、移動業府令第1条の3第2項各号に掲げられている行為のことをいいます。その中でも、次の要件については⑴に掲げる1号~7号のいずれにもかかるため、特に留意が必要です(移動業府令1条の3第2項1号、1条の2第1号)。
「債務者等…から弁済として資金を受け入れた時(他の者に資金を受け入れさせる場合にあっては、当該他の者が弁済として資金を受け入れた時)までに当該金銭債権に係る債務者の債務が消滅しないものであること」
すなわち、資金を受け入れた時点で債務者の弁済が終了しない場合を指します。これは、代理受領権が適切に付与されているかどうかを問う規定にほかならず、実務上も「代理受領権限が適切に付与されていないクロスボーダー収納代行」を想定したものと解されています(※9)。
金融庁も、3号(プラットフォーム提供者が行う収納代行)に該当する行為であっても、代理受領権が適切に付与されていなければ、2項1号により為替取引の規制が適用されるとしています(※7・No.40)。さらに、6号(エスクロー又は取引プラットフォームの提供者から委託を受けて行う収納代行)を行う者が資金を受け入れた時点で債務者の債務が消滅しない場合には、その者に資金を受け入れさせている2号・3号の行為まで規制の対象となるとされています(※7・No.87)。委託先において代理受領権が承継されていなければ、委託した側の適用除外も失われることとなります。
このほか、①国外の債務者等から国内の受取人等への資金移動に関し、委託先が業務を適切に遂行できない事態が生じた場合に受取人への資金の引渡しが阻害されるおそれのある行為(プラットフォーム提供者の責任を委託先の選任・監督に限定している場合がその例です。Ⅰ-2-2-2(9))、②賭博に関する収納代行、③有価証券の取得・売買やデリバティブ取引から生じた債権の収納代行、④これらに類する法令違反・公序良俗違反の行為も、同じく対象外とはなりません。なお、①により委託した側が対象外の扱いを失う場合であっても、その委託を受けて行う6号の行為は規制の対象とならないとされており(※7・No.100)、2項1号の場合と扱いが異なる点に留意が必要です。
5 実務対応の進め方
⑴ ステップ1 資金の流れを整理する
まず、自社が関与する決済について、誰が誰に対して債権を有し、資金がどの口座を経由してどこへ移動するのかを、図により整理します。前記3のとおり、銀行振込による場合、国内・国外は口座の所在により判断されるため、当事者が全員日本に所在する取引であっても対象となることがあります。海外の決済事業者や海外のグループ会社が介在する流れは、特に注意して確認する必要があります。
⑵ ステップ2 適用除外に該当するかを確認する
整理した流れごとに、前記4⑴の表の各号に該当するかを確認します。特に誤解が生じやすいのは、次の2点です。
・自社名義の口座で受領しているため1号に該当する、という理解は正確ではありません。銀行等又は資金移動業者に収納代行を再委託していることが必要です。
・プラットフォームを運営しているため3号に該当する、とも限りません。契約の成立に不可欠な関与が必要であり、決済手段の提供や顧客の紹介のみでは足りません。
⑶ ステップ3 代理受領権が最後まで承継されているかを確認する
適用除外に該当し得る場合であっても、代理受領権が適切に付与されていなければ、前記4⑵のとおり規制の対象となります。クロスボーダー収納代行では、受取人から複数の段階を経て委託が行われるのが通常です。受取人から実際に資金を受け入れる者に至るまで代理受領権が途中で切れることなく承継されているか、資金を受け入れた時点で債務者の弁済が終了する建付けとなっているか。この2点を契約書のレベルで確認しておく必要があります。
⑷ ステップ4 契約・利用規約に反映する
確認した内容は、契約や利用規約に反映しておく必要があります。実務では、次の点が見直しのポイントとして挙げられています(※8、※11)。
・利用規約に、債務者の弁済がいつ終了するのか(債務が消滅する時期)を明記する
・決済事業者との契約に、資金を受け入れることの法的性質(代理受領権の授与)とその範囲を明記する
・再委託する場合は、委託先に信用不安が生じても受取人への支払を確保する旨を、受取人との契約で定める
・賭博や投資に関する取引など、対象外の扱いを失わせる取引を排除する条項を設ける
・準拠法と裁判管轄の定めが、支払人(債務者)の保護の観点から実効的なものとなっているかを確認する
⑸ ステップ5 登録が必要な場合の対応
適用除外に該当しない場合は、資金移動業の登録が必要です。資金移動業には、1件あたりの送金額に応じて第一種(登録に加え業務実施計画の認可制、上限なし)、第二種(登録制、100万円以下)、第三種(登録制、5万円以下)の区分があり、利用者から預かった資金は供託・保証・信託により全額保全しなければなりません。登録後は、犯罪による収益の移転防止に関する法律(以下「犯収法」といいます)による取引時確認のほか、外為法や国外送金等調書法に基づく義務も課されます。なお、収納代行として為替取引を行う場合の犯収法上の「顧客」は、原則として委託の直接の相手方(例えば海外の決済事業者)と整理されています(※7・No.16)。
既に資金移動業の登録を受けている事業者も、対象外とならない業務を行う場合は対応が必要です。業務の種別が変わるときは変更登録(資金決済法41条1項)、業務の内容や方法が変わるときは変更届出(同条3項・4項)が必要となります(※7・No.130、131)。
6 期限
施行の時点で既に為替取引に該当する行為を業として行っていた事業者は、施行日から6か月間(2026年11月30日まで)は、登録を受けることなくその業務を継続することができます(改正法附則2条1項)。この期間内に登録を申請すれば、登録又は登録拒否の処分がなされるまでの間も継続できますが、施行日から2年を経過したとき(2028年5月31日の経過)は、この限りではありません(同条2項)。経過措置の期間中は、犯収法・外為法・国外送金等調書法に基づく義務までは求められません(※7・No.132)。
経過措置の期間は、既に半ばを経過しています。金融庁が設けていたクロスボーダー収納代行の相談窓口も施行にあわせて終了しており、個別の相談は、他の資金決済法の規制と同様、最寄りの財務局・財務事務所を通じて行うこととなります(※12)。なお、政府は、施行から3年を目途として、為替取引に該当する行為の範囲等について見直しを検討することとしています(改正法附則9条)。
以上
【参考資料】
※1 金融庁「令和7年資金決済法改正に係る政令の公布及びパブリックコメントの結果等について」(2026年5月22日) https://www.fsa.go.jp/news/r7/sonota/20260522/20260522.html
※2 金融審議会「決済法制及び金融サービス仲介法制に関するワーキング・グループ」報告(2019年12月20日) https://www.fsa.go.jp/singi/singi_kinyu/tosin/20191220/houkoku.pdf
※3 金融庁 金融審議会「資金決済制度等に関するワーキング・グループ」(第4回)事務局説明資料(2024年11月7日) https://www.fsa.go.jp/singi/kessaiseido_wg/siryou/20241107/1.pdf
※4 金融審議会「資金決済制度等に関するワーキング・グループ」報告(2025年1月22日) https://www.fsa.go.jp/singi/singi_kinyu/tosin/20250122/1.pdf
※5 金融庁「資金決済に関する法律の一部を改正する法律案 説明資料」(2025年3月) https://www.fsa.go.jp/common/diet/217/02/setsumei.pdf
※6 金融庁「事務ガイドライン(第三分冊:金融会社関係 14.資金移動業者関係)の一部改正(新旧対照表)」(2026年5月22日) https://www.fsa.go.jp/news/r7/sonota/20260522/24.pdf
※7 金融庁「コメントの概要及びコメントに対する金融庁の考え方(クロスボーダー収納代行(国境を跨ぐ収納代行))」(2026年5月22日) https://www.fsa.go.jp/news/r7/sonota/20260522/04.pdf
※8 岡﨑頌央「パブコメを踏まえたクロスボーダー収納代行に係る規制の概要」Business & Law(2026年8月14日) https://businessandlaw.jp/articles/a20260814-1/
※9 大澤貴史「クロスボーダー収納等に関する資金移動業に関する内閣府令等のパブコメ案の公表」牛島総合法律事務所(2025年12月22日) https://www.ushijima-law.gr.jp/client-alert_seminar/client-alert/20251226fundstransfer/
※10 TMI総合法律事務所「クロスボーダー収納代行に係る規制内容の解説」(2026年8月27日) https://www.tmi.gr.jp/eyes/blog/2026/18745.html
※11 渡邉雅之「グローバル収納代行規制の完全解説―改正資金決済法・移動業府令の実務対応マニュアル―」弁護士法人三宅法律事務所(2026年5月25日)
※12 金融庁「クロスボーダー収納代行(国境をまたぐ収納代行)に関する相談窓口の終了について」(2026年5月22日) https://www.fsa.go.jp/news/r7/sonota/20260522-3/20260522-3.html